
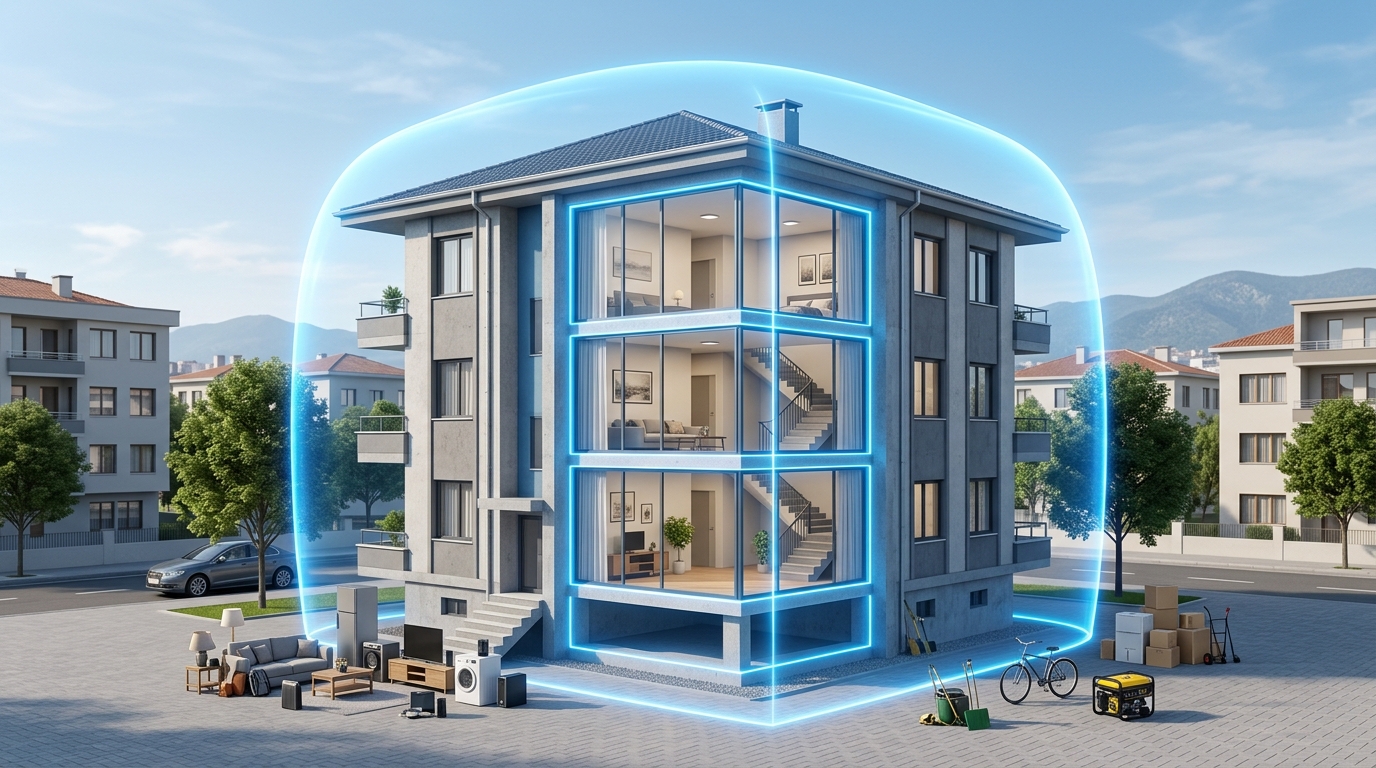
Zorunlu Deprem Sigortası (DASK), deprem ve deprem sonucu meydana gelen yangın, patlama, tsunami veya heyelan gibi afetlerin doğrudan neden olduğu maddi bina hasarlarını mevzuatça belirlenen limitler dâhilinde tazmin eder. Ancak DASK, konutun içindeki eşyaları, enkaz kaldırma masraflarını, kâr kaybını ve deprem dışı nedenlerden kaynaklanan hiçbir zararı kapsamaz. Gayrimenkul sahiplerinin finansal kayıplarla karşılaşmaması için bu istisnaları bilmesi ve eksik kalan riskleri ek poliçelerle yapılandırması kritik önem taşır.
DASK Sigortasının Teminat Dışında Bıraktığı Durumlar Nelerdir?
DASK, temel olarak yalnızca yapının sabit bileşenlerini güvence altına alan bir afete hazırlık sigortasıdır. Poliçe genel şartları gereği, deprem ana riskiyle doğrudan bağı bulunmayan veya bina strüktürü dışında kalan unsurlar zarar ödemesine dâhil edilmez.
- Ev Eşyaları ve Taşınırlar: Mobilyalar, beyaz eşyalar, elektronik cihazlar ve kişisel ziynet eşyaları DASK teminatının tamamen dışındadır.
- Enkaz Kaldırma Masrafları: Hasar gören binanın yıkımı ve molozlarının taşınması için yapılan harcamalar tazmin edilmez.
- Kâr Kaybı ve İş Durması: Gayrimenkulün kullanılamamasından doğan ticari kayıplar veya gelir kesintileri poliçe kapsamına girmez.
- Kira Mahrumiyeti ve Alternatif İkametgah Giderleri: Deprem sonrası taşınmak zorunda kalındığında ödenen kira bedelleri ya da geçici konaklama masrafları karşılanmaz.
- Bedeni Zararlar ve Vefat Hizmetleri: Sakatlanma, tedavi masrafları, vefat tazminatı ve manevi tazminat talepleri DASK ödeme kalemleri arasında yer almaz.
- Üçüncü Şahıs Sorumlulukları: Deprem anında binadan düşen bir parçanın çevredeki araçlara veya şahıslara verdiği zararlar teminat dışıdır.
Binada Oluşan Hangi Zararlar DASK Kapsamına Girmez?
Deprem meydana gelmiş olsa dahi, hasarın yapısı veya binadaki mevcut kusurlar sebebiyle tazminat ödemesinde kısıtlamalara gidilebilir. Zorunlu Sigortalar mevzuatı uyarınca, afetin doğrudan etkisi dışındaki yapısal bozulmalar kapsam dışı tutulmaktadır.
Zaman içinde yapının kendi kendine yıpranması, bakımsızlık, malzeme kalitesizliği veya nem nedeniyle oluşan aşınmalar deprem tetiklemeli değilse ödenmez. Ayrıca, bina projesine aykırı şekilde yapılan müdahaleler (taşıyıcı kolonların kesilmesi, taşıyıcı duvarların izinsiz yıkılması) tespit edildiğinde, oluşan zararlar sigorta kapsamından çıkarılabilir veya tazminat miktarında kesintiye gidilebilir.
DASK Poliçesi ve Konut Sigortası Arasındaki Temel Farklar
Mülk sahiplerinin en sık yaptığı hatalardan biri, zorunlu deprem sigortasını kapsamlı bir ev koruması ile karıştırmaktır. Aşağıdaki karşılaştırma tablosu, koruma alanları arasındaki belirgin sınırları özetlemektedir:
| Güvence Türü | DASK (Zorunlu Deprem Sigortası) | İsteğe Bağlı Konut Sigortası |
|---|---|---|
| Ana Amacı | Deprem kaynaklı bina hasarı | Geniş kapsamlı ev ve eşya koruması |
| Eşya Teminatı | Yok | Var (Elektronik, mobilya, ziynet) |
| Deprem Dışı Riskler (Su Baskını, Hırsızlık vb.) | Yok | Var |
| Enkaz Kaldırma ve Kira Desteği | Yok | Var |
| Teminat Limiti | Kanuni üst limit ile sınırlı | Poliçe değerine göre serbestçe belirlenir |
Tam koruma sağlamak adına DASK limitlerini aşan bina değerleri ve ev içindeki tüm varlıklar için isteğe bağlı Konut Sigortası yaptırmak hukuki ve finansal açıdan en doğru yaklaşımdır.
Deprem Sonrası Oluşan Ek Maliyetler ve Risk Senaryoları
Bir deprem sonrasında mülk sahiplerinin karşılaşabileceği mali tablonun yalnızca bina yapım giderlerinden ibaret olmadığı unutulmamalıdır. Örneğin, yıkıcı bir deprem neticesinde bina ayakta kalsa dahi iç mekândaki tüm tesisat, parkeler ve eşyalar kullanılamaz hale gelebilir. DASK yalnızca sıva, duvar, tavan ve taşıyıcı aksamdaki fiziksel zararı karşılayacağı için, ev içerisindeki yüz binlerce liralık eşya kayıptır.
Benzer şekilde, binanın yeniden inşası süresince ailelerin farklı bir konutta ikamet etmesi gerekeceğinden, aylık kira ve taşınma maliyetleri ciddi bir yük oluşturur. Bu tür ek masraf kalemlerinin tümü DASK sigortası kapsam dışı durumlar sınıfında yer alır.
Eksik Sigorta Riski ve Azami Teminat Limiti Mantığı
DASK, her yıl yeniden belirlenen metrekare birim maliyetlerine göre binanız için azami bir tazminat limiti belirler. Binanın yeniden inşa bedeli bu azami limiti aşıyorsa, arada kalan tutar